Principaux renseignements
- Selon HSBC, l’or ne constitue pas une couverture fiable lors des krachs boursiers, lorsque les investisseurs vendent pour répondre aux appels de marge.
- La diversification des banques centrales et les inquiétudes liées à la dette soutiennent la demande à long terme.
- Les institutions asiatiques sont désormais le moteur de la croissance en se tournant vers l’or physique plutôt que vers les bijoux.
Les experts de HSBC Asset Management suggèrent que, bien que l’or reste un actif stratégique viable, il ne constitue pas une solution infaillible face à toutes les crises de marché. C’est ce qu’écrit Kitco.
Des données récentes indiquent que le métal précieux n’a pas réussi à jouer le rôle de bouclier fiable lors des baisses boursières. Cela s’explique en partie par la prévalence des positions à effet de levier. Lorsque les marchés boursiers s’effondrent, les investisseurs vendent souvent leurs avoirs en or pour répondre aux appels de marge et générer des liquidités immédiates.
« Debasement trade »
Malgré un récent ralentissement faisant suite à une flambée massive des prix en début d’année, le « debasement trade » – c’est-à-dire le mouvement des capitaux vers des actifs tangibles pour contrer l’inflation et l’endettement croissant — reste un puissant catalyseur.
La demande continue d’être soutenue par un paysage géopolitique fragmenté et par une tendance mondiale des banques centrales à diversifier leurs réserves en s’éloignant des devises traditionnelles.
Volatilité des prix
Les fluctuations actuelles des cours sont principalement influencées par les rendements des bons du Trésor américain. L’or n’offrant aucun rendement, la hausse des taux d’intérêt augmente le coût de détention du métal, ce qui entraîne souvent une baisse des cours.
Par conséquent, HSBC s’attend à ce que l’or évolue dans une fourchette spécifique à court terme, sous la pression d’un dollar américain fort et de rendements réels élevés. Les perspectives à long terme restent toutefois positives, soutenues par des entrées constantes dans les ETF et des achats institutionnels.
Évolution des comportements institutionnels sur les marchés asiatiques
Un changement notable de la demande s’opère en Asie. En Chine et en Inde, des modifications réglementaires ont permis aux compagnies d’assurance et aux gestionnaires d’actifs d’accumuler des lingots.
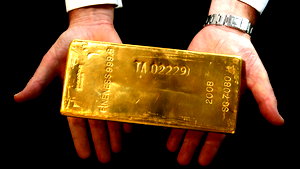
Cela a entraîné une forte hausse de la demande institutionnelle pour les gros lingots d’or, s’éloignant ainsi de la préférence traditionnelle des particuliers pour les bijoux et les pièces.
Évolution des corrélations avec le pétrole
Les analystes soulignent également que la relation historique entre l’or et le pétrole a évolué. Alors que les deux marchés évoluaient autrefois de concert dans les années 1970 et 1980, cette corrélation a largement disparu ou est devenue négative au cours des dernières décennies.
L’or, un actif hybride dans un portefeuille
En fin de compte, l’or est considéré comme un actif hybride unique : il offre la stabilité d’un actif tangible combinée à la forte liquidité d’un titre négocié. S’il ne permet pas toujours d’atténuer la volatilité à court terme, il constitue un élément essentiel d’un portefeuille diversifié.
Les investisseurs sont encouragés à « diversifier leurs diversificateurs » plutôt que de compter sur un seul actif pour résister à toutes les formes de tensions financières.
Suivez également Business AM sur Google Actualités
Si vous souhaitez accéder à tous les articles, abonnez-vous ici !