L’inflation belge a atteint 5,26 % en octobre, son plus haut niveau depuis avril 2023. Les salaires et les allocations sont corrigés via l’indexation. Mais le capital pension que les indépendants se constituent eux-mêmes ne bénéficie pas de cette protection. Si votre épargne rapporte moins que l’inflation, vous perdez du pouvoir d’achat chaque mois. Pour le fonds de pension Amonis, qui a octroyé à ses affiliés un rendement global net de 6,5 % deux années de suite, c’est justement l’objectif principal : battre l’inflation.
L’énergie fait grimper les prix
C’est ce qui ressort des chiffres publiés jeudi par Statbel. En septembre, l’inflation s’élevait encore à 4,69 %. Ce bond s’explique surtout par l’énergie : le gaz naturel coûte 52,5 % de plus qu’il y a un an, le mazout de chauffage 30,8 % et l’électricité 23,7 %. Les tensions au Moyen-Orient pèsent sur l’approvisionnement de l’Europe en gaz et en pétrole.
L’indice santé est monté à 4,53 %. L’indice-pivot n’a pas été dépassé ce mois-ci, mais le Bureau fédéral du Plan prévoyait le mois dernier qu’il le serait en novembre.
Ce que l’inflation fait à votre épargne
Pour les salariés et les allocataires, une partie de la hausse des prix est compensée plus tard par l’indexation automatique. Le capital pension que vous vous constituez vous-même ne bénéficie pas de cette protection. Une seule question compte : rapporte-t-il plus que l’inflation ?
Un calcul simple rend les choses concrètes. Avec une inflation de 5,26 %, un capital de 100.000 euros qui ne rapporte rien perd en un an plus de 5.000 euros de pouvoir d’achat. Un contrat classique en branche 21 qui rapporte 2 à 2,75 %, comme certains assureurs l’ont accordé en 2025, ne compense que la moitié de cette perte. En termes réels, le capital continue donc de fondre.
« Battre l’inflation » comme objectif principal
Pour le fonds de pension Amonis, spécialisé dans la pension complémentaire des indépendants et des professions libérales, le maintien du pouvoir d’achat est l’objectif déclaré. « Notre objectif principal est de battre l’inflation, de préserver le pouvoir d’achat de nos affiliés », explique le CEO Tom Mergaerts.
Ce fonds sans but lucratif, dont les affiliés sont eux-mêmes représentés à l’assemblée générale et au conseil d’administration, a octroyé à ses affiliés un rendement global net de 6,5 % en 2024 et en 2025. Sur dix ans, la moyenne tourne autour de 4 % par an. Ce rendement global se compose d’un intérêt de base, de 1,2 % pour la PLCI sociale en 2026, et d’une participation bénéficiaire annuelle. Le fonds ne prélève aucun frais de gestion sur l’épargne constituée et limite les frais d’entrée à 3 %. Selon Tom Mergaerts, c’est sa structure qui fait la différence : pas d’actionnaires ni d’intermédiaires, de sorte que la majeure partie des résultats revient aux affiliés. Il souligne toutefois que les rendements passés ne garantissent pas les rendements futurs.
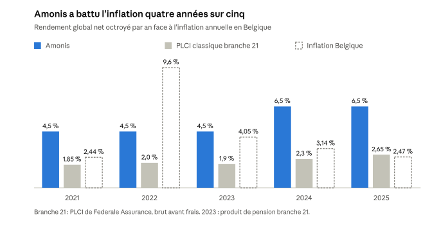
Sources : Amonis (rendement net attribué), Federale Assurance (branche 21, brut), Statbel via Banque mondiale/FRED (inflation annuelle) · 2021-2025
Ce n’est qu’en 2022, quand l’inflation a culminé à 9,6 %, que le rendement est nettement resté en retrait. Sur les cinq années cumulées, une épargne placée chez Amonis a progressé d’environ 29 %, alors que les prix augmentaient d’environ 23 %.
Deux échéances pour les indépendants
Le pic d’inflation coïncide avec deux autres évolutions qui concernent les indépendants.
- 31 décembre : des plafonds PLCI plus élevés pour 2026. Grâce à la nouvelle loi sur les pensions complémentaires, les indépendants peuvent verser cette année jusqu’à 4.251,39 euros dans la PLCI et jusqu’à 4.891,60 euros dans la PLCI sociale. Ceux qui ont déjà versé l’ancien maximum peuvent encore compléter. Ce montant supplémentaire est lui aussi déductible. Comme les cotisations PLCI ont le statut de cotisations sociales, un indépendant peut récupérer, entre impôts et cotisations sociales, jusqu’à 62 % de son versement. Les indépendants à titre complémentaire peuvent désormais aussi y souscrire.
- 1er janvier 2027 : la réforme des pensions entre en vigueur. Celui qui part à la pension anticipée sans remplir la condition de carrière subira désormais un malus sur sa pension légale. Pour les personnes nées à partir de 1975, il atteint 5 % par année d’anticipation. Une pension complémentaire devient donc encore plus importante pour qui souhaite s’arrêter plus tôt.
La préservation du pouvoir d’achat est un enjeu important dans la constitution de votre pension complémentaire. Découvrez comment Amonis aborde cette question.
Cet article ne constitue pas un conseil en investissement. Les rendements passés ne préjugent pas des rendements futurs.
Sources : VRT NWS, Amonis , Forum for the Future, Federale Assurance, P&V